Scandalul Eximbank cu fraudă de milioane! Justificarea lui Munteanu cu privire la schimbarea procurorului de caz

24 Nov. 2023, 10:57
 // Categoria: Actual // Autor:  bani.md
24 Nov. 2023, 10:57 // Actual //  bani.md

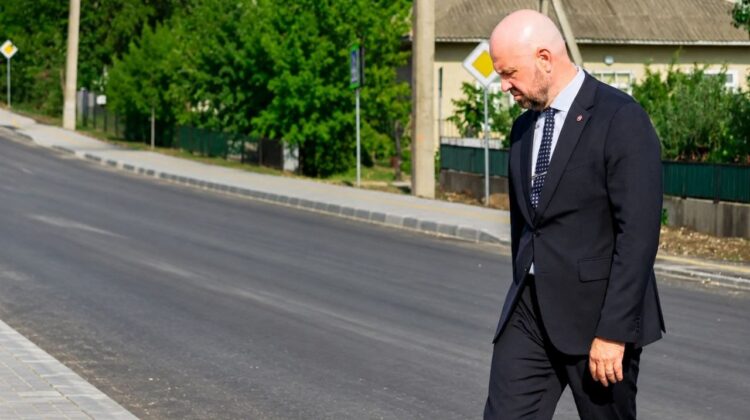
O parte din bunurile BC „Eximbank Gruppo Veneto bank” și a companiei afiliate Trevcons Grup” SRL urmau a fi puse sub sechestru de ARBI în anul 2023. Măsura asiguratorie urma să fie aplicată în condițiile în care două persoane fizice Boris Untu, Alexei Damaschin și compania SRL „INVIZIBIL” au fost prejudiciate cu zeci de milioane de lei. Însă pe ultima sută de metri, la indicația Procurorului General Ion Munteanu a fost schimbat procurorul de caz Ion Șlicari.

Într-un răspuns oferit redacției BANI.MD, Procurorul General interimar, Ion Munteanu susține că prin ordonanța din 22 septembrie 2023 a dispus retragerea cauze penale Eximbank de la Procuratura Anticorupție și transmiterea la Procuratura Generală, procurorului Ion Pripa.

„Anterior procurorul Ion Pripa a fost implicat în examinarea unei plângeri adresată de către Eximbank Ambasadei Italiei, SUA și UE”, se arată în justificarea răspunsului procurorului.

Ulterior, Ion Pripa i-a scos de sub urmărire penală pe Aftene Sergiu și Cobzac Daniel, implicați în cauza penală Eximbank. Acesta a constat lipsa elementelor constitutive de infracțiune.

Totodată, Pripa a dispus și încetarea participării BC „Eximbnnk” și ÎCS „Trevcons Grup” SRL, în cadrul prezentei cauze în calitate de parte civilmente responsabilă, precum și scoaterea sechestrului aplicat pe bunurile imobile al ÎCS ,.Trevcons Grup” și pe bunurile imobile a lui Aftene Sergiu.

În același timp, a fost respinsă plângerea înaintată de către părțile vătămate Alexei Damaschin și Boris Untu, precum și avocatului acestuia Rotaru Vitalie, în care invocă dezacordul cu ordonanța de clasarea procesului penal emis în cadrul cauzei penal ce vizează Eximbank.

„Potrivit materialelor cauzei penale, se constată că, procurorul Ion Pripa, în cadrul urmăririi penale efectuate în cadrul cauzei penale nr. 2017018007, a întreprins toate măsurile prevăzute de lege pentru cercetarea sub toate aspectele, completă și obiectivă a circumstanțelor descrise în actele de sesizare, manifestând imparțialitate, integritate şi independență profesională or, procurorul Ion Pripa nu a fost și nu este în subordinea procurorului Roman Eremciuc, ambii exercitând atribuțiile de procurori pentru misiuni speciale, fiind direct subordonați Procurorului General”, se mai spune răspunsul lui Munteanu.

Totodată, Procuratura spune că, în contextul adresării formulate constat că, deși pe de o parte în procedura de exercitare a urmăririi penale al organului de urmărire penală din cadrul IP Buiucani at DP mun. Chișinău și Centrului Național Anticorupție, există alte două cauze penale în care sunt vizate acțiunile pretinse a fi ilegale al angajaților BC „Eximbank” SA, pe de altă pane cauzele penale nominalizate au alt obiect de examinare și între ele și cauza penală ni’. 2017018007, nu există careva elemente de conexitate.

”EXIMBANK și Trevcons-Grup, implicate în deposedarea activelor”

În data de 12 iunie 2023, Procuratura Anticorupție a recunoscut „EXIMBANK – GRUPPO VENETO BANK” și SRL „Trevcons-Grup” în calitate de părți implicate în cadrul infracțiunii de deposedare a activelor.

„EXIMBANK – GRUPPO VENETO BANK” și SRL „Trevcons-Grup”, au fost implicate direct la comiterea infracțiunilor investigate, iar prin decizia Curții de Apel Chișinău din 03.11.2020 ș.a. s-a stabilit că, „ …Î.C.S. „Trevcons Grup” SRL este controlată 100% din părțile sociale de către Banca „Veteo Banca”, care deține și poziție de control în cadrul BC „Eximbank Gruppo Veneto”, acuzată de cauzarea de prejudicii intimatei SRL „Serhan-Com” prin transferul defectuos a dreptului de proprietate în cadrul unei licitații publice cu un singur participant …”, organul de urmărire penală constată necesitatea recunoașterii BC „EXIMBANK – GRUPPO VENETO BANK” și SRL „Trevcons-Grup” în calitate de părți civilmente responsabile”, se arată în ordonanța Procuraturii Anticorupție.

BANI.MD a scris anterior că povestea începe în anul 2008 și până în prezent când mai multe persoane, acționând în interes material, au pus în aplicare un plan de dobândire ilicită a bunurilor SRL „INVIZIBIL”, prin urmărirea, preluarea bunurilor în contul creditului din 07.04.2008 către BC „EXIMBANK – GRUPPO VENETO BANK” și vânzarea bunurilor prin licitații trucate, la preț diminuat față de cel de piață, urmărind și pretinzând transmiterea dreptului de proprietate asupra terenului din str. Vasile Alecsandri 105 mun. Chișinău în contul unor pretinse datorii în sumă de 38,5 milioane de lei și a dobânzilor e întârziere în sumă de 3,5 milioane de lei.

Pentru mai multe știri urmărește-ne pe TELEGRAM!

14 Oct. 2026, 12:15
 // Categoria: Bani și Afaceri // Autor:  Ursu Victor
14 Oct. 2026, 12:15 // Bani și Afaceri //  Ursu Victor

Aproximativ un sfert din primele de asigurare încasate în Republica Moldova ajung la companii de reasigurare din străinătate, iar două treimi din aceste sume sunt direcționate către Uniunea Europeană. În urmă cu doar trei ani, situația era diferită. Rusia controla cea mai mare cotă a reasigurărilor cedate de companiile moldovenești, arată o analiză a economistului Vladimir Dolghi, bazată pe datele Băncii Naționale a Moldovei (BNM) și ale Comisiei Naționale a Pieței Financiare (CNPF).

În 2025, companiile de asigurări din Republica Moldova au cedat reasigurătorilor prime în valoare de 864,1 milioane de lei, de peste 2,5 ori mai mult decât în 2019, când suma era de 342,1 milioane de lei. Ponderea primelor cedate în reasigurare a crescut de la 21,1% în 2019 la 25,8% în 2025, iar în cele patru trimestre încheiate la 30 iunie 2026 a ajuns la 26,4%.

Din totalul primelor cedate în 2025, aproximativ 579 de milioane de lei, echivalentul a 67%, au fost direcționate către reasigurători cu sediul în Uniunea Europeană. Restul au ajuns, în cea mai mare parte, la companii din alte jurisdicții și la grupuri specializate de reasigurare.

Schimbarea este mare în comparație cu anul 2022, când aproximativ 41% din primele cedate în reasigurare reveneau companiilor sau brokerilor cu sediul în Federația Rusă. La acea vreme, pe lista destinațiilor figurau și Germania, Austria, România și Polonia, însă fără precizarea ponderilor individuale.

Potrivit economistului, datele publicate de BNM pentru anii 2023, 2024 și 2025 nu mai includ Rusia printre țările în care au sediul reasigurătorii. Tranziția nu s-a produs însă direct către piața europeană. În 2023, cele mai mari două ponderi reveneau reasigurătorilor din afara Uniunii Europene, pentru ca ulterior companiile europene să ajungă să domine piața.

Reasigurarea reprezintă mecanismul prin care o companie de asigurări transferă o parte din riscurile asumate către un alt asigurător, în schimbul unei părți din primele încasate. Astfel, în cazul unor accidente sau evenimente care generează despăgubiri foarte mari, povara financiară este împărțită, iar asigurătorul local este protejat împotriva unor pierderi care i-ar putea afecta stabilitatea.

Datele analizate de Vladimir Dolghi arată că mecanismul funcționează în special în cazul daunelor excepționale. În anii 2019, 2024 și 2025, reasigurătorii au acoperit între 93% și 99,6% din despăgubirile aferente unor asemenea evenimente. În schimb, la asigurările obligatorii de răspundere civilă auto internă (RCA), unde predomină daunele obișnuite, contribuția reasigurătorilor a fost de aproximativ 13% în 2025.

Transferul unor asemenea sume peste hotare este însoțit de reguli privind soliditatea financiară a companiilor care preiau riscurile. Din 2023, legislația Republicii Moldova impune ca reasigurătorii finali să dețină un rating de credit de cel puțin BBB+ sau, în lipsa unui rating, să fie supravegheați în baza regimului european Solvabilitate II, într-un stat al UE sau al Organizației pentru Cooperare și Dezvoltare Economică, și să aibă o rată de solvabilitate de minimum 120%.

Aceste cerințe urmăresc să reducă riscul ca reasigurătorii să nu-și poată onora obligațiile în cazul producerii unor evenimente majore. Potrivit regulilor europene de calcul al capitalului, unui reasigurător cu o rată de solvabilitate de 122% îi este atribuită o probabilitate de nerambursare de 0,24%, similară celei corespunzătoare categoriei de rating BBB.

Vladimir Dolghi atrage însă atenția asupra unei probleme de transparență. Deși societățile de asigurare raportează BNM de două ori pe an ratingul fiecărui reasigurător, autoritatea nu publică o defalcare agregată a expunerilor în funcție de bonitatea acestora.