Dispută în direct pe datoriile statului față de fermieri: de la un miliard la peste patru miliarde de lei

13 Ian. 2026, 11:05
 // Categoria: Actual // Autor:  Ursu Victor
13 Ian. 2026, 11:05 // Actual //  Ursu Victor

Un schimb dur de replici a avut loc în direct la Radio Moldova între deputații Sergiu Stefanco și Alex Trubca, pe tema creșterii datoriilor statului față de fermieri pentru subvențiile neplătite.

Stefanco l-a întrebat pe Trubca cum se explică faptul că, din 2021 până în prezent, datoria față de agricultori a crescut de la circa un miliard de lei la aproape patru miliarde de lei, în condițiile în care Guvernul a extins constant programele de subvenționare.

În replică, Alex Trubca a pus creșterea arieratelor pe seama unui mecanism de subvenționare „imperfect”, aplicat în ultimii ani. El a susținut că majorarea subvențiilor reflectă, de fapt, creșterea investițiilor din agricultură.

„Mecanismul de subvenționare este imperfect și eu spun asta din 2021. Mă bucur că Ministerul Agriculturii l-a schimbat în 2026. Când se secvențiază tot ce se investește, creșterea subvențiilor înseamnă creșterea investițiilor și că sectorul lucrează și crește”, a declarat Trubca.

Sergiu Stefanco a respins argumentul și a calificat situația drept „populism”.

„Dacă statul deschide măsuri, trebuie să aibă și acoperire financiară. În raportul Curții de Conturi scrie clar că sunt măsuri fără acoperire financiară”, a spus deputatul.

Întrebat ce se va întâmpla cu datoriile la subvențiile postinvestiționale, Alex Trubca a declarat că acestea vor fi achitate odată cu suplinirea bugetului și că tocmai din acest motiv a fost schimbată paradigma de subvenționare.

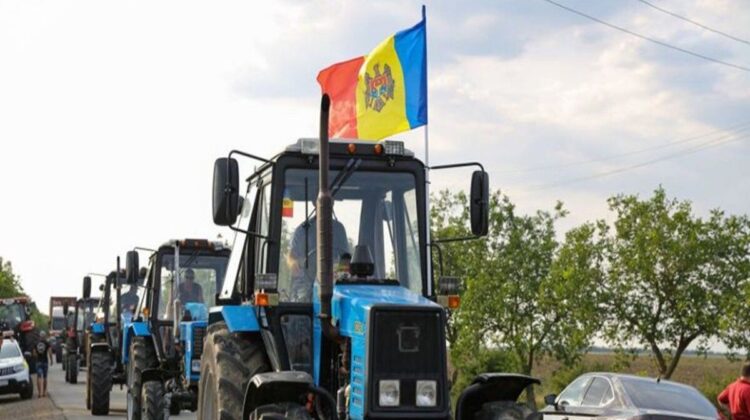
Potrivit datelor oficiale ale Agenției de Intervenție și Plăți pentru Agricultură (AIPA), restanțele statului față de fermieri au ajuns la 3,4 miliarde de lei, o povară care pune o presiune tot mai mare atât pe sectorul agricol, cât și pe finanțele publice.

27 Oct. 2026, 19:46
 // Categoria: Actual // Autor:  Ursu Victor
27 Oct. 2026, 19:46 // Actual //  Ursu Victor

Programul „Prima Casă”, promovat de autorități drept o soluție pentru ca moldovenii să-și poată cumpăra o locuință, riscă să se transforme într-o povară financiară pentru familiile care s-au împrumutat peste posibilitățile lor, a declarat directorul executiv al Expert-Grup, Adrian Lupușor, care avertizează că ponderea creditelor neperformante în portofoliile bancare a urcat la 5,5%, iar o parte din deteriorarea acestui indicator este legată de sectorul imobiliar.

Potrivit economistului, deși nivelul actual al creditelor neperformante nu reprezintă un pericol imediat pentru stabilitatea financiară a Republicii Moldova, tendința de creștere din ultimele luni constituie un semnal de alarmă.

„Ponderea creditelor neperformante a urcat la 5,5%, deci nu este o cifră mare care să prezinte careva riscuri de stabilitate financiară. Sectorul bancar este unul stabil, probabil cel mai stabil și cel mai bine capitalizat sector din economia națională”, a declarat Lupușor.

Expertul atrage însă atenția că majorarea consecutivă a ponderii împrumuturilor cu probleme trebuie urmărită cu atenție, mai ales că o parte importantă a acestei evoluții provine din sectorul imobiliar.

În opinia sa, situația scoate la iveală și vulnerabilitățile programului guvernamental „Prima Casă”, care, deși a fost conceput pentru a facilita accesul populației la locuințe, a încurajat unele gospodării să contracteze credite pe care le-ar putea susține cu dificultate.

„Aici vorbim de anumite riscuri sau consecințe ale programului Prima Casă, despre care am vorbit anterior, că a fost un program mai mult social decât economic și cu tentă, pe alocuri, electorală”, a afirmat directorul executiv al Expert-Grup.

Potrivit economistului, o parte dintre beneficiarii programului s-au angajat în împrumuturi fără să dispună de venituri suficient de mari pentru a face față poverii financiare, în special într-un mediu macroeconomic volatil.

Riscurile sunt amplificate de creditele cu dobândă variabilă. În perioadele de inflație ridicată și de înăsprire a politicii monetare, dobânzile pot crește, ceea ce duce la majorarea ratelor lunare și pune presiune suplimentară asupra bugetelor familiale.

Pentru gospodăriile care alocă deja o parte considerabilă din venituri achitării creditelor și cheltuielilor curente, o asemenea evoluție poate transforma împrumutul ipotecar într-o povară greu de suportat.

Cu toate acestea, Lupușor subliniază că sectorul bancar rămâne solid și bine capitalizat, iar nivelul de 5,5% al creditelor neperformante nu indică, deocamdată, un risc sistemic. Semnalul de îngrijorare ține mai degrabă de dinamica indicatorului și de vulnerabilitățile financiare ale debitorilor.