


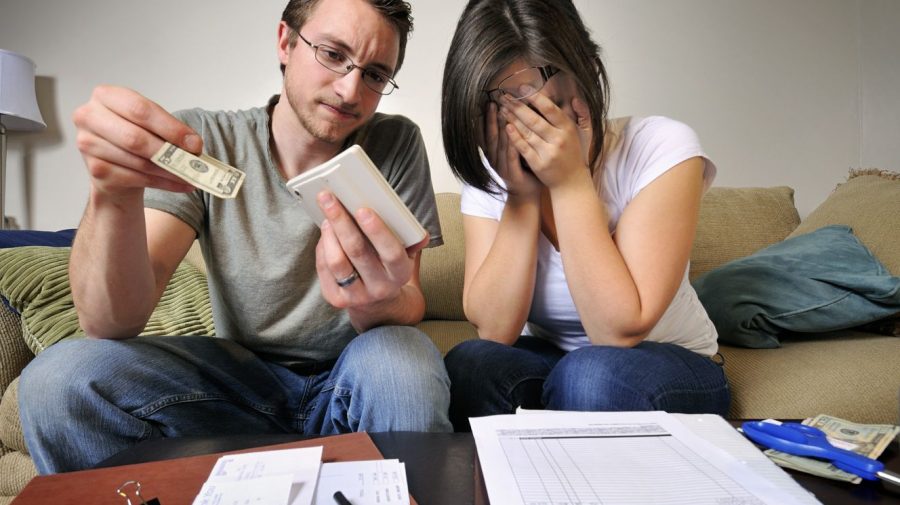
Chiar și câțiva pași greșiti în relația cu banii vă pot afecta foarte mult finanțele. Iată cinci greșeli banale comune, dar semnificative, care vă pot „sabota viața financiară”, potrivit lui Brad Klontz, planificator financiar și profesor de psihologie financiară la Universitatea Creighton.
1. „Nu te plătești mai întâi pe tine”
Dacă nu te vei plăti mai întâi pe tine, atunci „vei rămâne sărac pentru totdeauna”, spune Klontz.
„Cred că este cea mai mare greșeală pe care o fac oamenii în legătură cu banii.”
Dacă nu sunteți familiarizați cu conceptul „să vă plătiți mai întâi”, înseamnă pur și simplu să acordați prioritate economisirii față de alte nevoi. Înainte de a cheltui un ban, chiar și pentru necesități, cum ar fi alimente sau chirie, experții recomandă să lăsați pentru voi o parte din numerar pe care să-i plasați într-un cont de investiții sau de economii.
„Cea mai mare greșeală pe care am făcut-o înainte de crearea primului meu buget a fost că nu m-am plătit niciodată mai întâi pe mine”, a declarat Shaquana Watson-Harkness, fondatorul companiei de educație financiară Dollars Makes Cents. „Întotdeauna mi-am plătit facturile și pe toți ceilalți înainte de a pune bani în economii sau de a pune ceva deoparte pentru cumpărături personale.”
Chiar dacă aveți un buget restrâns, economisiți și investiți tot ce puteți. „Cu cât tinerii investesc mai devreme, cu atât mai mult timp și dobândirea [interesului] pot lucra în favoarea lor”, a declarat Evelyn Zohlen, CFP la Inspired Financial din Huntington Beach, California.
În cazul în care nu știi cum să-ți gestionezi banii, regula 50-30-20 te poate ajuta.
2. Datoria pe cardul de credit
Datoria pe cardul de credit este o pantă alunecoasă. Chiar dacă acumulați doar datorii mici, lucrurile se pot intensifica rapid. „Aceste rate ale dobânzii te vor ucide”, spune Klontz.
Chiar dacă cardul dvs. are o rată introductivă de 0%, fiți atenți la momentul în care expiră și dobânda începe să se acumuleze. „Odată ce ceasul dobânzii începe să bifeze, acest lucru ar putea fi cu adevărat semnificativ”, a declarat recent pentru Grow Ted Rossman, analist al industriei cardurilor de credit la Bankrate.
Pentru a aborda datoriile cardului dvs. de credit și a evita plățile cu dobânzi mari, experții vă recomandă să faceți o listă cu toate datoriile dvs., inclusiv soldurile și ratele. Două strategii dovedite pentru achitarea datoriilor sunt metoda „bulgăre de zăpadă”, care vizează orice datorie are cel mai mic sold și metoda „avalanșă”, care vă obligă să achitați mai întâi datoria cu cel mai mare TAE.
3. Nu ești asigurat
O altă greșeală esențială în ceea ce privește banii este „a nu avea unele elemente de bază în asigurări”, a spus Klontz. Dacă apare o situație de urgență și nu sunteți neasigurat, facturile rezultate vă pot falimenta.
Doar 41% dintre adulții din SUA au economii suficiente pentru a acoperi o situație de urgență de 1.000 USD, cum ar fi o excursie la urgență sau reparații majore de mașini, potrivit unui sondaj Bankrate din 2020, în Republica Moldova procentul celor ce au asiguări pentru astfel de cheltuieli poate fi mult mai mic. A fi asigurat poate acționa ca o plasă de siguranță și vă poate ajuta să evitați cheltuielile surpriză care vă pot duce la datorii.
Klontz recomandă să aveți următoarele polițe de asigurare:
- Asigurare medicală;
- Asigurare auto;
- Asigurare de viață pe termen lung;
- Asigurare de invaliditate pe termen lung.
A avea un cont de economii de urgență bine căptușit nu înseamnă că este inteligent să rămâi neasigurat, spune Klontz.
„Chiar și multimilionarii pot prezenta un risc semnificativ dacă nu sunt asigurați”.
4. „Încercarea de a bate piața”
Când vedeți povești despre milionarii bitcoin peste noapte și comercianții de zi cu zi, este tentant să presupuneți că puteți face același lucru. Dar asta nu este realist, spune Klontz: „Adică, serios, ați citit vreun studiu privind investițiile?”
Pentru cele mai bune rentabilități, experții recomandă să rămâneți cu investiții pe termen lung și cu costuri reduse, fără a încerca să vă cronometrați tranzacțiile către schimbări bruște de pe piață.
5. Cumpărarea unei mașini noi
Evitați să cumpărați o mașină nouă, sugerează Klontz.
„Cunosc o mulțime de oameni ultra-bogați care cumpără mașini second-hand”, spune el. „Sunt foarte conștiincioși, ceea ce reprezintă o altă trăsătură de personalitate asociată cu persoanele care au o avere semnificativă”.
Conducerea mașinii actuale pentru o perioadă îndelungată este „o modalitate excelentă de a salva mulți bani”, a declarat anterior Grow, milionarul Steve Adcock. De fapt, Adcock spune că conducerea unei mașini mai vechi este una dintre regulile sale financiare de top care te „vor îmbogăți”.