ATENȚIE! Luni, 27 septembrie expiră termenul de prezentare a unor declaraţii fiscale

21 Sept. 2021, 16:34
 // Categoria: Actual // Autor:  MD Bani
21 Sept. 2021, 16:34 // Actual //  MD Bani

Luni, 27 septembrie 2021, expiră termenul de prezentare a dării de seamă privind reținerea impozitului pe venit, a primelor de asigurare obligatorie de asistență medicală și a contribuțiilor de asigurări sociale de stat obligatorii, TVA, accize, declarația persoanei juridice cu privire la impozitul pe venit, darea de seama privind impozitul de activitatea operațională şi alte taxe.

Plata acestora se va efectua nu mai târziu de luni, 27 septembrie 2021, excepție fiind Declaraţia privind accizele (ACZ 09), care se achită în momentul expedierii (transportării) sortimentului de mărfuri accizate din antrepozitul fiscal, scrie contabilsef.md.

Impozitul pe venit, contribuții de asigurări sociale și primele de asigurări medicale:

1. IPC 21 – 08/2021 Darea de seamă privind reținerea impozitului pe venit, a primelor de asigurare obligatorie de asistență medicală și a contribuțiilor de asigurări sociale de stat obligatorii calculate (instrucţiune de completare).

Vă atragem atenția că în cazul angajării sau modificării/încetării raporturilor de muncă, pentru reflectarea perioadei de aflare a persoanei într-un risc asigurat (perioada de îngrijire a copilului până la 3 ani, perioada aflării în concediul paternal) contribuabilii vor prezenta la necesitate:

Informația nominalizată se va prezenta în termen de pînă la 10 zile lucrătoare de la data angajării sau modificării/încetării raporturilor de muncă, emiterii ordinului de acordare a concediului de îngrijire a copilului sau concediului paternal. Termenul de prezentare se va determina începînd cu ziua următoare după data indicată în ordin.

2. TAXI 18 – 10/2021 Darea de seamă privind calculul impozitului pe venit, primelor de asigurare obligatorie de asistență medicală și a contribuțiilor de asigurări sociale de stat obligatorii calculate pentru angajații conducători auto ce efectuează transport rutier de persoane în regim de taxi. (instrucţiune de completare).

Notă: În cazul angajării persoanelor de după prezentarea dării de seamă, angajatorii sunt obligați să prezinte o dare de seamă suplimentară în ziua angajării.

Pentru rezidenții Parcurilor IT:
IU 17 – 08/2021 Declarația cu privire la impozitul unic (instrucțiune de completare).

Impozitul pe bunurile imobiliare:
BIJ 17 – A/2021 Calculul impozitului pe bunurile imobiliare (instrucțiune de completare)

TVA:
TVA 12 – 08/2021 Declaraţia privind TVA (instrucțiune de completare).

Accize:
1. ACZ 09 – 08/2021 Declarația privind accizele (instrucțiune de completare).
2. Declaraţia privind utilizarea distilatelor obţinute pe bază de vin (instrucţiune de completare)
3. TBSDA 15 – Declarația privind suma accizelor calculată la stocul de mărfuri supuse accizelor, atribuite la pozițiile tarifare, menționate la art.1251 din Codul fiscal (instrucțiune de completare)– nu mai tîrziu de data de 25 a lunii următoare celei în care urma să aibă loc inventarierea stocului de produse menţionate la art.1251 Codul Fiscal.

Taxele în fondul de susținere a populației:
TFSP 20 – 08/2021 Darea de seamă privind taxele în fondul de susținere a populației  (instrucțiune de completare)

Alte taxe:
POLMED17 – 08/2021 Darea de seamă privind taxa pentru mărfurile care, în procesul utilizării, cauzează poluarea mediului (instrucțiune de completare).

Totodată, vă atragem atenția că termenul limită de achitare a impozitului pe venit în rate pentru trimestrul III al anului 2021 este data de 27 septembrie (art. 84 din Codul fiscal).
Astfel, agenții economici care aplică regimul general de impunere (12% din venitul impozabil) sunt obligați să achite 1/4 din:
a) suma calculată drept impozit ce urmează a fi plătit, conform Titlului II din Codul fiscal, pentru anul 2021; sau
b) impozitul ce urma să fie plătit, conform Titlului II din Codul fiscal, pentru anul precedent.
Potrivit art. 261 alin. (6) din Codul Fiscal, neplata sau plata incompletă a impozitului pe venit în rate se sancționează cu amendă în cuantum calculat, în modul stabilit la art.228 alin.(3), unei perioade cuprinse între data stabilită pentru plata acestui impozit şi data stabilită pentru prezentarea declarației fiscale.
Suma neplătită a impozitului pe venit se determină ca diferenţă dintre impozitul calculat şi plătit de contribuabil şi impozitul pe care acesta era obligat să-l plătească. Impozitul pe venit care urmează a fi plătit, reprezintă cea mai mică mărime din impozitul calculat care urma să fie plătit în anul precedent sau 80% din suma definitivă a impozitului din anul curent, scăzându-se trecerile în cont (cu excepția impozitului plătit în rate).

Dat fiind faptul că termenul de prezentare a dărilor de seamă, 25 septembrie 2021, survine în zi de odihnă (sâmbătă), termenul de prezentare a acestora, potrivit prevederilor art.129 pct.8) din Codul fiscal, se transferă pentru data de 27 septembrie 2021.

22 Sept. 2026, 15:01
 // Categoria: Actual // Autor:  Grîu Tatiana
22 Sept. 2026, 15:01 // Actual //  Grîu Tatiana

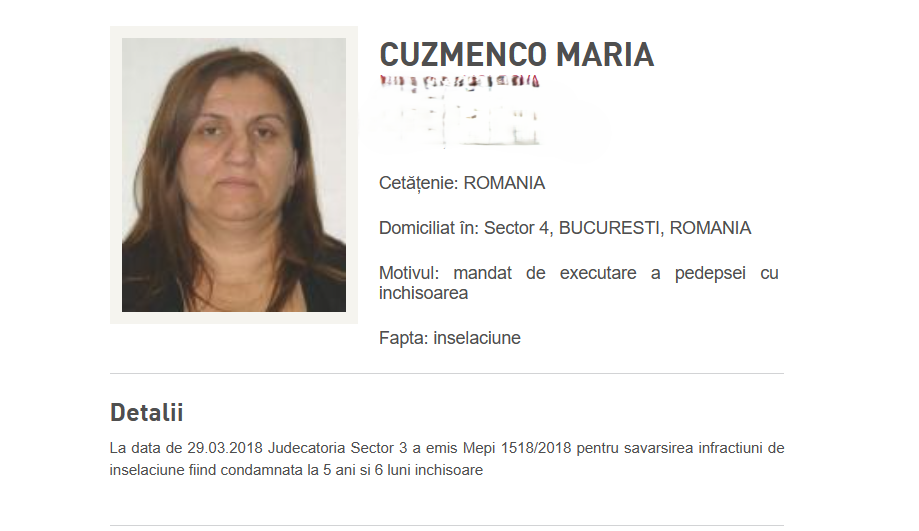
O persoană condamnată în România la 5 ani și 6 luni de închisoare, a cărei sentință a fost recunoscută în Republica Moldova, și care apare în mai multe dosare penale din țara noastră, se află la libertate fără frica de a fi găsită și arestată. Vorbim despre inculpata Maria Cuzmenco, care scapă basma curată de fiecare dată când ajunge pe mâna justiției moldovenești.

Realitatea.md a studiat câteva din șirul de episoade penale în care fugurează Cuzmenzo și a reușit să rămână la libertate. Dar să le luăm pe rând.

Escrocherie de aproape UN MILION DE EURO

Un caz aflat pe rolul Judecătoriei Chișinău, sediul Buiucani, scoate în prim-plan o sumă de 675.000 de euro, acte contestate și mai multe imobile din centrul Capitalei.

Urmărirea penală în acest caz a început în noiembrie 2021, iar ulterior cauza a fost conexată cu un alt dosar. Cuzmenco este învinuită de tentativă de escrocherie în proporții deosebit de mari, falsificarea probelor în procesul civil și samavolnicie.

Mai exact, Cuzmenco ar fi pretins că o persoană îi datorează 675.000 de euro, iar pentru a crea aparența existenței acestei datorii, ar fi fost folosite o recipisă-obligație, un contract de locațiune și un act de primire-predare a unui bun. Mai mult, Cuzmenco ar fi depus ulterior în instanță o cerere prin care solicita încasarea celor 675.000 de euro de la victimă, anexând copiile documentelor contestate. Scopul final al acestei era de a obține bunurile imobile ale victimei, situate chiar în centrul capitalei.

În dosar apar și concluziile unor expertize judiciare. Una dintre ele a stabilit că semnăturile de pe cele trei documente au fost executate de aceeași persoană, iar o altă expertiză a constatat că, în documentele examinate, semnăturile au fost aplicate înaintea textelor tipărite. O expertiză ulterioară a stabilit că textele imprimate pe documente au fost realizate la aceeași imprimantă.

Dosarul mai conține și un alt episod. După ce proprietara imobilului le-ar fi cerut Mariei Cuzmenco și altor persoane să părăsească spațiile, aceștia ar fi refuzat, invocând existența unui contract de locațiune. Procurorii susțin că ocuparea imobilului ar fi provocat un prejudiciu de 4.013.365 de lei.

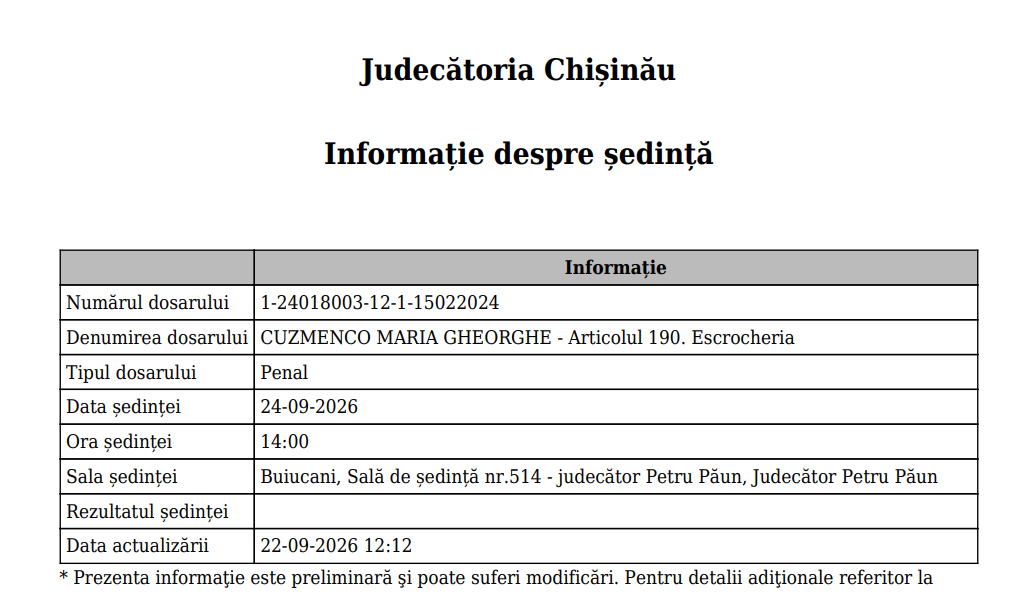
Cuzmenco nu și-a recunoscut vina. Dosarul este pe rol, iar pe site-ul instanței de judecată, aflăm că o nouă ședință de judecată va avea loc pe 24 septembrie, la ora 14:00, Judecătoria Chișinău cu sediul în sectorul Buiucani. Cazul este examinat de judecătorul Petru Păun.


Un dosar care începe cu o afacere din 2013

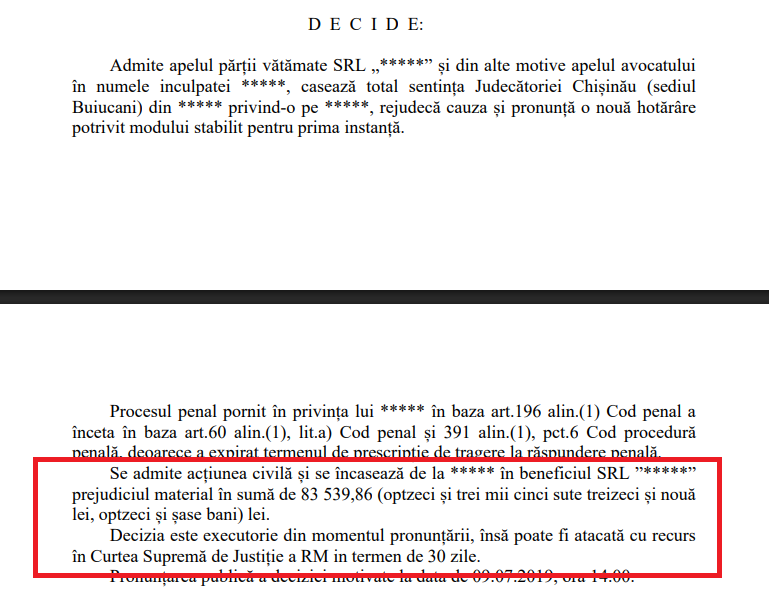
Potrivit unei hotărâri judecătorești, consultate de Realitatea, povestea unui alt dosar în care apare Maria Cuzmenco începe în 2013. Cuzmenco ar fi negociat cu reprezentanții unei companii servicii de transport și import pentru marfă adusă din România în Republica Moldova. În dosar apare suma de 83 539,86 de lei.

Potrivit probelor descrise în hotărârea instanței, în aprilie 2013 au fost aduse în Republica Moldova mai multe loturi de încălțăminte, iar documentele prezentate companiei de transport purtau ștampila unei societăți comerciale. Ulterior, compania a constatat că persoana care ridicase marfa nu era angajata sau reprezentanta oficială a firmei în numele căreia fusese prezentată. O expertiză tehnică a documentelor a stabilit că ștampilele aplicate pe contract și pe facturile fiscale proveneau de la același clișeu de ștampilă. În aceeași hotărâre sunt descrise declarațiile mai multor martori, inclusiv ale unor persoane care au relatat despre transportarea și ridicarea mărfii. Dosarul a ajuns în instanță.

În 2019 Curtea de Apel Chișinău a constatat vinovăția Mariei Cuzmenco în cauza privind prejudiciul de 83 539,86 de lei, însă procesul penal a fost încetat din cauza expirării termenului de prescripție. În același timp, instanța de apel a dispus încasarea de la Cuzmenco a prejudiciului material în favoarea companiei reclamante. Mai târziu, însă, apare un alt episod.

În 2026: achitată într-un alt dosar penal

Într-o altă hotărâre pe care Realitatea a analizat-o, instanța ajunge la o concluzie diferită. Maria Cuzmenco este achitată într-o cauză în care i-a fost imputată cauzarea de daune materiale în proporții mari. Instanța explică faptul că, în opinia sa, acuzarea nu a demonstrat toate elementele infracțiunii.

Mai exact, judecătorii au considerat că nu a fost demonstrată existența prejudiciului în proporții mari în forma cerută de norma penală și nici intenția frauduloasă necesară pentru această infracțiune. Instanța a reținut și că simpla neexecutare sau executare defectuoasă a unei obligații contractuale nu înseamnă automat comiterea unei infracțiuni, dacă intenția frauduloasă inițială nu este demonstrată. În dispozitivul hotărârii, Cuzmenco este achitată pe motiv că fapta imputată nu întrunește elementele infracțiunii.

Există și condamnarea din România

Separat de dosarele din Republica Moldova, Maria Cuzmenco a fost condamnată în România. Potrivit deciziei din 6 martie 2024 prezentate redacției, autoritățile moldovenești au examinat procedura de recunoaștere și punere în executare a unei sentințe penale pronunțate de Judecătoria Sectorului 3 București la 30 octombrie 2017 și menținută de Curtea de Apel București în martie 2018.

În Republica Moldova, instanța a recunoscut parțial sentința și a dispus preluarea executării pedepsei, stabilind 1 an și 6 luni de închisoare, cu executare într-un penitenciar de tip închis pentru femei.

Recursurile formulate de Ministerul Justiției, de Maria Cuzmenco și de avocatul acesteia au fost respinse, iar decizia a rămas irevocabilă. Respectiv, Cuzmenco urma să fie încătușată, dar nu a fost. Aceasta se ascunde de justiție și nimeni nu o poate găsi.

Dar cine o caută?

La 1 septembrie 2026, Realitatea a solicitat Procuraturii Generale și PCCOCS informații despre situația juridică actuală a Mariei Cuzmenco și dacă această este în dată căutare. Răspunsul instituției confirmă că ”PCCOCS a transmis în instanță, la 27 octombrie 2025, cu rechizitoriu, o cauză penală în care Cuzmenco este învinuită de infracțiuni prevăzute de art.190 alin.(5) și alin.(6) din Codul penal, în legătură cu victime persoane fizice și juridice, inclusiv cetățeni străini”.

Potrivit procurorilor, cauza se află în prezent pe rol, iar acuzarea este reprezentată în instanță de PCCOCS.

Așa dar, Cuzmenco are un dosar de escrocherie, cazul se află în instanță. Dar răspunsul devine mult mai interesant atunci când vine vorba despre căutare:

”Vă informăm că fiind pus la căutare în sistemele informaționale ale Procuraturii pentru Combaterea Criminalității Organizate și Cauze Speciale, nu a fost stabilit ca persoana vizată să figureze în alte procese penale/cauze penale aflate în curs de investigare, cu statut de bănuit/învinuit”.

Cu alte cuvinte, procurorii nu au oferit un răspuns clar – de când este în căutare, în ce temei a fost suspendată căutarea și, respectiv, dacă a fost reluată căutarea. Nu știm nici măcar ce putem verifica public.

Cum (NU) sunt căutați infractorii în Moldova

În Republica Moldova nu există, în prezent, un motor public unificat în care un cetățean să poată introduce numele unei persoane și să afle dacă aceasta este anunțată în căutare. Această situație este cu atât mai relevantă cu cât în alte state asemenea instrumente sunt accesibile publicului. În România, de exemplu, informațiile privind persoanele căutate pot fi consultate prin intermediul instrumentelor publice puse la dispoziție de Poliția Română.

În Ucraina există, de asemenea, un sistem public de informare privind persoanele căutate, iar platformele oficiale permit căutarea în mai multe categorii. În Republica Moldova, însă, informația rămâne în principal în interiorul sistemelor instituțiilor, iar cetățeanul trebuie să întrebe autoritățile.

În august 2026, Realitatea a solicitat și Ministerului Afacerilor Interne să explice de ce Republica Moldova nu are un asemenea instrument. Răspunsul MAI este mai nuanțat decât un simplu „da” sau „nu”. Ministerul recunoaște că un asemenea instrument poate avea utilitate publică și că, din punct de vedere tehnic, dezvoltarea unei platforme este posibilă. Problema este însă că persoanele anunțate în căutare și persoanele dispărute nu reprezintă o categorie juridică și operațională omogenă.

MAI atrage atenția asupra unor riscuri: protecția datelor personale, prezumția de nevinovăție, eficiența măsurilor operative, viața privată și protecția minorilor, victimelor și a altor persoane vulnerabile. Astfel, aici apare paradoxul: o persoană poate figura într-un sistem informațional al poliției, iar această informație să nu fie accesibilă cetățeanului.

Există precedente

Și nu este prima dată când informația despre cei căutați devine o problemă. Problema accesului la datele despre persoanele căutate a mai ajuns în atenția publică. Asociația Juriștii pentru Drepturile Omului a solicitat MAI lista nominală a persoanelor anunțate în căutare națională și internațională în perioada 2019–2023, precum și informații despre persoanele anunțate în căutare internațională care au fost extrădate în Republica Moldova. MAI a refuzat prezentarea informației, iar asociația a contestat refuzul în instanță. Astfel, discuția despre transparența listelor persoanelor căutate nu este una nouă.