




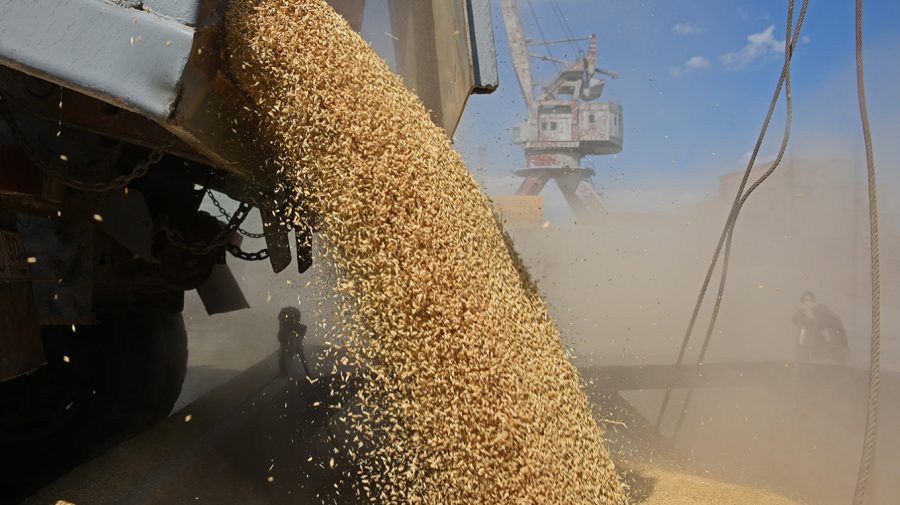
Piața grâului din bazinul Mării Negre a intrat, în perioada 20 iulie–17 august, într-o nouă etapă, în care prețurile nu mai sunt dictate doar de recoltă și ofertă, ci tot mai mult de capacitatea porturilor, siguranța navigației, transport și posibilitatea efectivă de executare a contractelor. Economistul Iurie Rija avertizează că, în aceste condiții, o recoltă bună nu mai garantează automat și un preț bun pentru agricultori.
Potrivit analizei sale, la începutul perioadei piața funcționa încă după logica obișnuită a sezonului de recoltare: oferta de cereale noi creștea, ceea ce în mod normal ar fi trebuit să împingă prețurile în jos. Atacurile asupra infrastructurii portuare și navelor, restricțiile de navigație și riscurile operaționale au schimbat însă treptat situația.
Primele efecte au devenit vizibile în Rusia. IKAR a redus estimarea exporturilor rusești de grâu pentru luna iulie de la 2,5 milioane de tone la 2 milioane de tone, adică cu 20%. Rija subliniază că reducerea nu a fost determinată de lipsa cerealelor, ci de dificultatea de a le transporta și exporta.
Ulterior, SovEcon a coborât estimarea exporturilor din iulie până la 1,5 milioane de tone. Față de evaluarea inițială de 2,5 milioane de tone, reducerea ajunge astfel la 40%. „Exportul nu mai încetinește doar în percepția pieței, dar și în cifre”, constată economistul.
Una dintre concluziile importante ale analizei este că blocajele logistice pot lovi direct în prețul primit de agricultor, chiar dacă prețurile FOB din porturi se mențin relativ ridicate.
Rija oferă un exemplu: dacă grâul valorează 235 de dolari tona FOB, iar costurile dintre fermă și navă sunt de 45 de dolari, agricultorului îi rămâne implicit un preț de circa 190 de dolari tona. Dacă blocajele logistice împing costurile până la 60 de dolari, iar FOB-ul rămâne neschimbat, valoarea la origine coboară la 175 de dolari.
Astfel, fermierul pierde 15 dolari pentru fiecare tonă fără ca prețul internațional să se fi modificat.
Economistul vorbește despre o adevărată „bifurcație a prețului”: producătorul agricol poate încasa mai puțin, în timp ce cumpărătorul final nu beneficiază neapărat de aceeași ieftinire, diferența fiind absorbită de transport, depozitare, navlu, congestie și riscurile operaționale.
Situația s-a agravat până la 17 august. Potrivit materialelor analizate de Rija, trei terminale majore de cereale din Novorossiysk – KSK, NZT și NKHP – ar fi avut activitatea suspendată după atacul din 12 august.
Capacitatea nominală cumulată a acestora este estimată la peste 20 de milioane de tone anual, iar într-o altă evaluare la aproximativ 24 de milioane de tone.
La o capacitate anuală de 24 de milioane de tone, este vorba teoretic de aproximativ 2 milioane de tone lunar. Dacă o asemenea capacitate ar fi indisponibilă timp de șapte zile, volumul teoretic afectat ar ajunge la circa 460.000 de tone, iar după 30 de zile – la aproape 2 milioane de tone. Rija precizează însă că aceste volume nu reprezintă pierderi efective, întrucât o parte a mărfurilor poate fi redirecționată.
Problema este că oprirea unui terminal produce efecte în întregul lanț: vagoanele nu mai sunt descărcate, rotația acestora încetinește, cerealele rămân în interiorul țării, depozitele se umplu, iar costurile cresc. În cele din urmă, fermierul pierde putere de negociere.
Situația este dificilă și în Ucraina. Potrivit analizei, rutele alternative ar putea substitui inițial doar 50–55% din capacitatea gestionată anterior prin porturile maritime de mare adâncime. Restul cerealelor trebuie păstrat mai mult timp în interior sau redirecționat către coridoare mai scumpe.
În plus, estimările indică un posibil deficit de 8–11 milioane de tone de capacitate de depozitare. Soluțiile temporare ar putea acoperi doar 2–2,5 milioane de tone.
În scenariul cel mai dificil, între 8,5 și 9 milioane de tone ar putea rămâne fără suficient spațiu de stocare. Aceasta ar putea transforma problema logistică într-una de calitate și pierderi economice, deoarece cresc riscurile de umiditate, contaminare, degradare și costurile de păstrare.
Scenariile SovEcon citate în analiză arată că o perturbare prelungită ar putea reduce ritmul exporturilor rusești cu 1–2 milioane de tone lunar, iar pe cel al Ucrainei cu 1,5–2,5 milioane de tone.
Cumulate, ar putea fi afectate între 2,5 și 4,5 milioane de tone pe lună. Dacă situația s-ar menține trei luni, volumul potențial afectat ar ajunge la 7,5–13,5 milioane de tone, iar într-un scenariu de șase luni – la 15–27 de milioane de tone.
Rija accentuează însă că acestea sunt scenarii și nu pierderi de export confirmate.
Blocajele din Rusia și Ucraina pot avantaja în schimb alte origini. Cumpărătorii se pot orienta spre România, Bulgaria, Germania, Franța, Polonia sau statele baltice, ceea ce redistribuie cererea și poate schimba prețurile, costurile de transport și primele de origine.
În opinia lui Iurie Rija, schimbarea fundamentală este că infrastructura cerealieră a Mării Negre nu mai reprezintă doar un element comercial, ci a devenit infrastructură strategică.
„Ecuația centrală a pieței nu mai este doar cât grâu s-a recoltat”, concluzionează economistul. Oferta exportabilă reală este limitată de cea mai slabă verigă dintre producție, depozitare, transport, capacitatea terminalelor și cea navală. În actualele condiții, piața plătește nu doar pentru grâu, ci și pentru timp, capacitate și certitudinea că marfa va ajunge efectiv la cumpărător.