














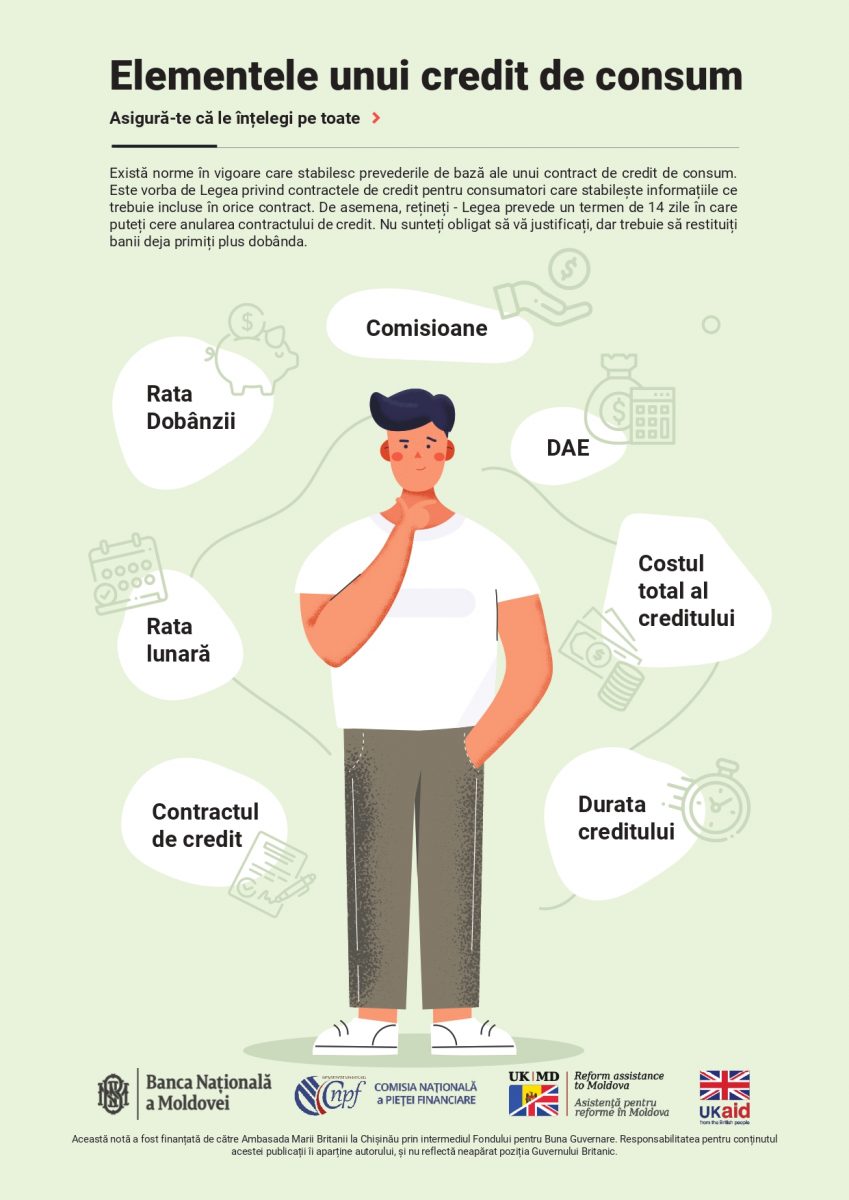
Banca Națională a Moldovei (BNM) a lansat o serie de infografice pentru informarea publicului larg despre cele mai importante fenomene și instrumente bancare. În infograficul ce urmează vor fi prezentate elementele unui credit de consum, ce este un credit de consum, dar și anumite prevederi legale.
Creditul de consum este un avans acordat de o instituție financiară pentru a putea face o cheltuială atunci când nu aveți destui bani. În Republica Moldova băncile și organizațiile de creditare nebancară sunt instituțiile care pot acorda credite persoanelor fizice în funcție de situația individuală a fiecăreia. Chiar dacă creditele de consum pot fi acordate sub diferite forme, totuși elementele de bază rămân aceleași și trebuie înțelese de fiecare persoană.
Este important de menționat că, există norme în vigoare care stabilesc prevederile de bază ale unui contract de credit de consum. Este vorba de Legea privind contractele de credit pentru consumatori care stabilește informațiile ce trebuie incluse în orice contract. De asemenea, Legea prevede un termen de 14 zile în care puteți cere anularea contractului de credit. Nu sunteți obligat să vă justificați, dar trebuie să restituiți banii deja primiți plus dobânda.
Elementele unui credit de consum sunt: contractul de credit, rata lunară, rata dobânzii, comisioane, DAE, costul total al creditului, durata creditului.
Contractul de credit
Creditul este acordat în baza unei înțelegeri dintre instituția financiară și persoana fizică care apare sub forma unui contract. Există norme care stabilesc prevederile de bază ale contractului și care vă permit, la nevoie, să îl anulați. Astfel, Legea privind contractele de
credit pentru consumatori stabilește informațiile care trebuie incluse în orice ofertă de creditare, cele mai importante fiind:
- rata nominală a dobânzii și alte comisioane incluse;
- valoarea totală a creditului; (iii) dobânda anuală efectivă;
- durata contractului de credit;
- valoarea totală plătibilă și valoarea ratelor lunare.
Legea prevede un termen de 14 zile în care consumatorul poate cere anularea contractului de credit. Nu sunteți obligat să vă justificați, dar trebuie să restituiți banii deja primiți plus dobânda. De asemenea, aveți dreptul, în orice moment, de a rambursa un credit mai
devreme decât prevede contractul. În acest caz s-ar putea să fiți nevoit să achitați anumite penalități, totuși, plata nu trebuie să depășească valoarea totală a dobânzilor ”pierdute” efectiv de instituția financiară.
Dobândă Anuală Efectivă (DAE)
Compararea ofertelor de credit înainte de a lua o decizie este o etapă importantă în alegerea unui produs care vi se potrivește cel mai bine. În acest sens, DAE este un indicator extrem de util deoarece permite ca diferite oferte de credit să fie ușor comparabile fără a avea
neapărat o pregătire financiară. DAE include toate costurile unui credit – rata dobânzii, comisioane, taxe, asigurare, perioada de împrumut), cu excepția penalităților pentru întârzierea plăților, și le exprimă într-o singură cifră.
La ce să fim atenți?
Chiar dacă creditul de consum poate îmbunătăți confortul individual sau familial, acesta comportă anumite riscuri care pot agrava situația financiară. Cu timpul, rata dobânzii se poate modifica în sensul creșterii ratelor lunare. De asemenea, alte evenimente precum scăderea veniturilor sau pierderea locului de muncă pot afecta capacitatea de a face față plăților periodice, inclusiv a ratelor la credit. Persoanele cu venituri mici, cele cu venituri instabile sau cele cu o pregătire financiară redusă sunt cele mai vulnerabile și expuse riscului de supra îndatorare. Prin urmare, este important de evaluat foarte atent necesitatea contractării unui credit și capacitatea de rambursare. Totodată, sistemul financiar vine cu soluții, cum ar fi asigurarea împotriva unor posibile evenimente neprevăzute (șomaj, incapacitate de muncă sau de plată etc.).