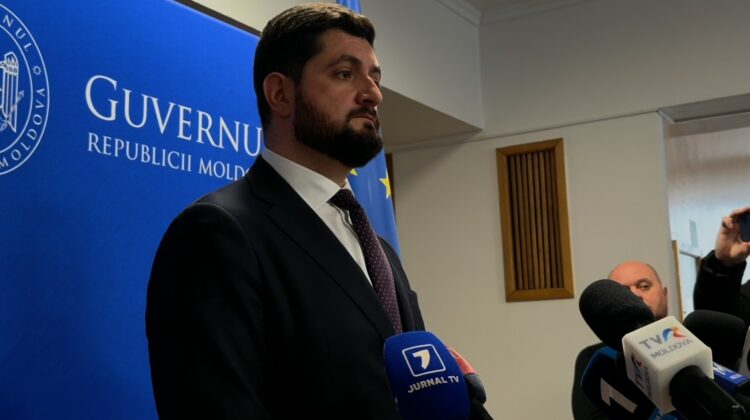
VIDEO Briefingul Zilei: Cum și în ce condiții se pot desfășura repetat alegeri parlamentare

26 Aug. 2025, 14:50
 // Categoria: Actual // Autor:  bani.md
26 Aug. 2025, 14:50 // Actual //  bani.md

Codul Electoral prevede că dacă la scrutin au participat mai puțin de 1/3 dintre cetățenii înscriși în listele electorale, alegerile nu sunt valabile.

De asemenea, în caz că magistrații de la Curtea Constituțională stabilesc încălcări în procesul electoral sau la numărarea voturilor, scrutinul este declarat nul.  

În asemenea situații, Comisia Electorală Centrală dispune votare repetată, în baza acelorași liste electorale, cu aceeași candidați, peste două săptămâni. 

Concurenții care au comis ilegalități sunt sancționați și excluși din cursa electorală. Legislația în vigoare prevede că votarea repetată se consideră valabilă, indiferent de numărul de cetățeni care participă la alegeri. 

Dacă și după votarea repetată scrutinul a fost declarat nul, membrii Comisiei Electorale Centrale stabilesc data desfășurării alegerilor noi, care au loc peste cel puțin 70 de zile și cel mult 3 luni din ziua invalidării.  

Alegerile parlamentare noi se organizează în conformitate cu prevederile Codului Electoral. 

22 Sept. 2026, 12:25
 // Categoria: Bani și Afaceri // Autor:  Ursu Victor
22 Sept. 2026, 12:25 // Bani și Afaceri //  Ursu Victor

Republica Moldova a transpus în legislația națională o directivă europeană care reglementează modul de impozitare a veniturilor obținute de companiile care au activități și filiale peste hotare, a declarat  ministrul Finanțelor, Victoria Belous.

Potrivit ministrului, noile prevederi stabilesc inclusiv modul în care vor fi impozitate dividendele și dobânzile în cazul în care o companie desfășoară activități în mai multe state.

„La Guvern am transpus directiva UE ce ține de impozitul pe venit. Am specificat cum sunt impozitate dividendele și dobânzile atunci când compania se află în străinătate și are activitate în Republica Moldova”, a declarat Victoria Belous.

Ministrul Finanțelor a explicat că regula generală prevede impozitarea veniturilor la nivelul companiei-mamă.

„Regula generală este că se impozitează la compania-mamă. Sunt principii europene care se aplică din momentul aderării la Uniunea Europeană”, a precizat Belous.

Oficialul a oferit și un exemplu. În cazul în care o companie-mamă este înregistrată în Republica Moldova și deține o filială în România, veniturile vor fi impozitate în Republica Moldova, în condițiile prevăzute de legislația armonizată cu normele europene. „ Similar, dacă vei avea o filială în Moldova, dar compania mamă va fi în Polonia, Italia sau în altă parte, veniturile merg și se impozitează compania mamă în partea veniturilor. Doar pe unele tipuri de venituri”.