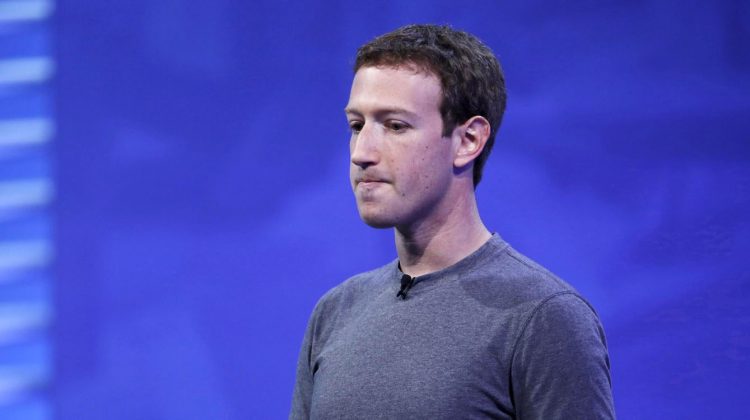
Facilitățile fiscale pentru remunerarea bancherilor prin acțiuni ar urma să fie eliminate din proiectul politicii fiscale pentru 2027, după ce Comisia parlamentară economie, buget și finanțe a acceptat un amendament înaintat de deputatul Ion Chicu. Parlamentarul salută această modificare, dar critică menținerea majorărilor de taxe și accize, în special creșterea anuală cu 20% a accizei la motorină, avertizând că noile măsuri fiscale vor avea consecințe negative asupra economiei și populației.
Potrivit lui Chicu, în cadrul ședinței Comisiei economie, buget și finanțe au fost examinate peste 80 de amendamente la proiectul politicii fiscale pentru anul viitor, împreună cu avizul Guvernului. Deputatul susține că el și colegii săi au înaintat 22 de propuneri, însă doar o parte dintre acestea au fost acceptate integral sau parțial.
Cea mai importantă modificare, în opinia parlamentarului, este eliminarea scutirilor fiscale pentru remunerarea prin acțiuni a managerilor din sectorul bancar, facilitate pe care Chicu o criticase anterior.
„Cel mai important amendament pe care l-au acceptat este anularea scutirilor pentru plata sub formă de acțiuni a remunerării bancherilor. Știți despre această istorie. În proiectul votat în prima lectură era prevăzută scutirea de toate impozitele a plăților de milioane pentru bancheri. Noi am făcut amendament și ieri Comisia a acceptat să scoată această prevedere, astfel încât acei bancheri care vor primi remunerări de milioane să plătească toate impozitele”, a declarat Ion Chicu.
Disputa vizează mecanismul Stock Option Plan, prin care angajații și administratorii unor companii pot primi dreptul de a achiziționa acțiuni la preț preferențial sau gratuit, în cadrul unor programe de stimulare pe termen lung.
Potrivit explicațiilor oferite anterior de Serviciul Fiscal de Stat, pentru a beneficia de regimul fiscal specific, între momentul acordării dreptului și exercitarea acestuia trebuie să existe o perioadă de cel puțin trei ani. În condițiile prevăzute de legislație, drepturile acordate inițial sunt tratate drept venituri neimpozabile.
Chicu a acuzat anterior Guvernul că menține facilități pentru beneficiarii unor asemenea programe, în timp ce propune eliminarea unor avantaje fiscale pentru întreprinderile mici. Deputatul a susținut că nu se opune remunerării managerilor prin acțiuni, ci scutirilor fiscale asociate acestui mecanism.
De cealaltă parte, ministrul Finanțelor, Victoria Belous, a explicat anterior că Stock Option Plan reprezintă un instrument de motivare și fidelizare a angajaților, destinat încurajării performanței și menținerii specialiștilor în companii.
În pofida acceptării amendamentului cu privire la remunerarea prin acțiuni, Ion Chicu afirmă că proiectul politicii fiscale rămâne problematic din cauza majorărilor de impozite și accize.
Potrivit deputatului, 14 dintre cele 22 de amendamente înaintate de el și colegii săi vizau reducerea creșterilor fiscale propuse de Guvern, însă aceste inițiative nu au fost acceptate.
Un exemplu invocat de parlamentar este acciza la motorină, pentru care proiectul prevede o majorare anuală de 20%. Chicu afirmă că a propus limitarea creșterii la 10%, astfel încât aceasta să fie comparabilă cu majorarea accizei la benzină.
„Noi am venit cu o poziție constructivă. Nu am spus doar «nu». Ca exemplu, majorarea accizei la motorină. În proiectul inițial este prevăzută o creștere de 20% în fiecare an. Noi am venit cu propunerea să fie 10%, să fie egal ca la benzină. Din păcate, nu acceptă”, a declarat deputatul.
Chicu consideră că menținerea majorărilor fiscale, inclusiv a celor privind accizele și TVA, va pune presiune suplimentară asupra companiilor și consumatorilor.
„Eu cred că această politică fiscală, în final, dacă se aprobă în lectura a doua și a treia, va avea consecințe foarte negative asupra economiei și cetățenilor țării”, a avertizat parlamentarul.
Deși salută eliminarea facilității fiscale contestate, deputatul a precizat că nu va susține proiectul politicii fiscale pentru 2027 în forma actuală, tocmai din cauza menținerii majorărilor de taxe.