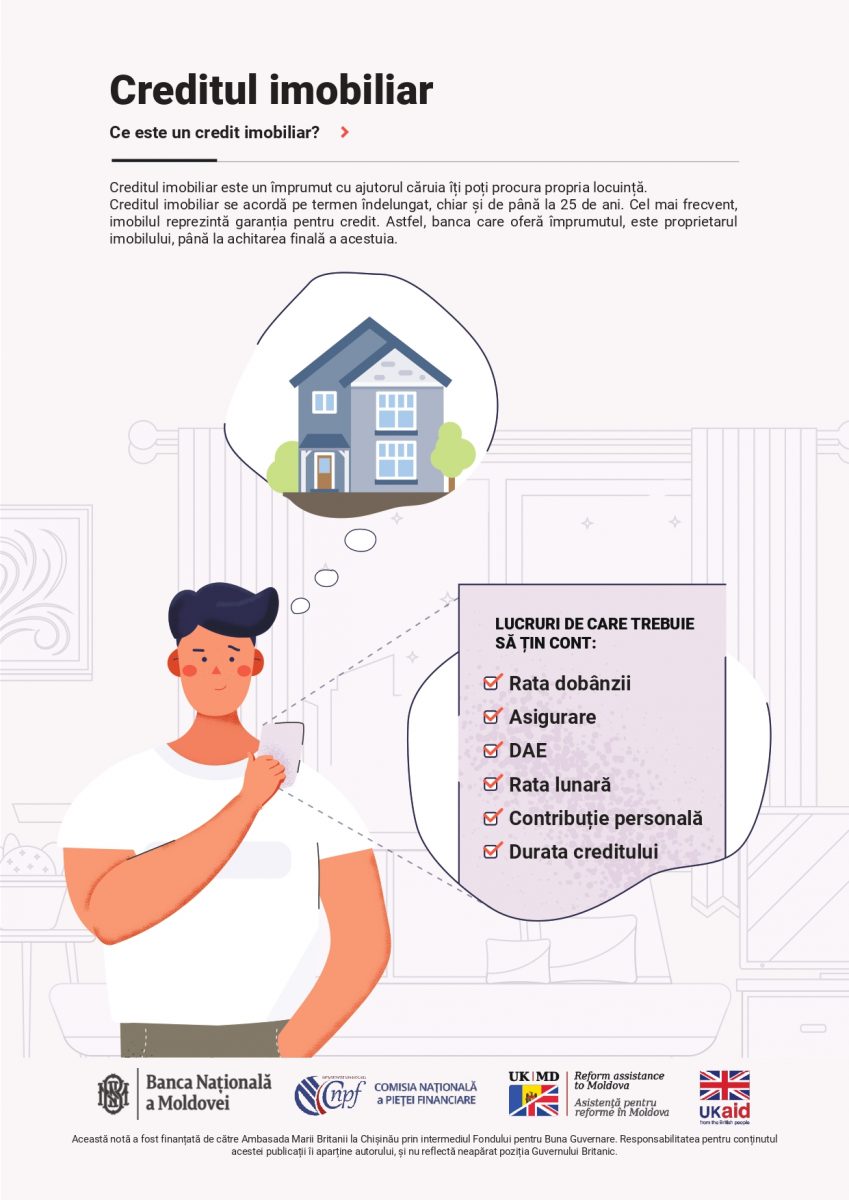




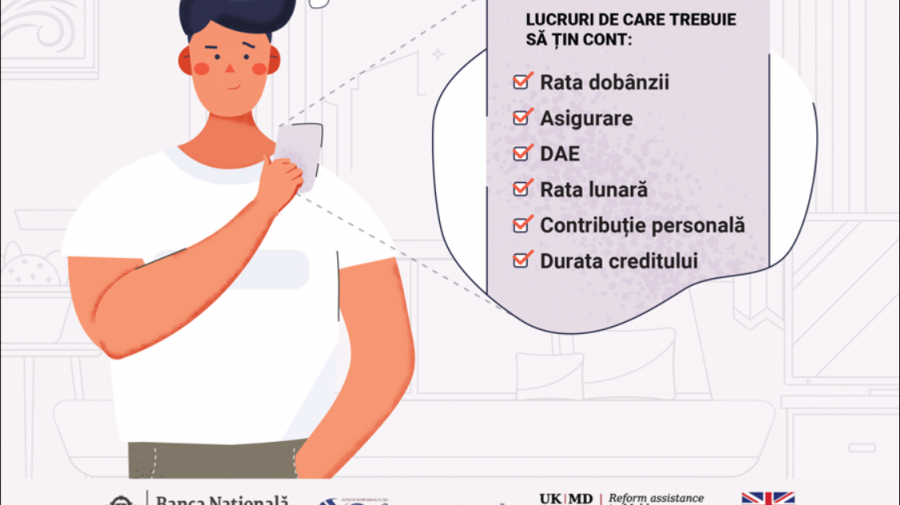
Cu scopul de informa publicul larg, Banca Națională a Moldovei (BNM) a lansat o serie de infografice de educație financiară, în care vei afla ce este un credit imobiliar și la ce aspecte să fii atent înainte de a-l accesa.
Creditul imobiliar este un împrumut cu ajutorul căruia îți poți procura propria locuință. Creditul imobiliar se acordă pe termen îndelungat, chiar și de până la 25 de ani. Cel mai frecvent, imobilul reprezintă garanția pentru credit. Astfel, banca care oferă împrumutul, este proprietarul imobilului, până la achitarea finală a acestuia.
Un credit imobiliar are următoarele elemente, asigură-te că le înțelegi pe toate: Rata dobânzii, DAE, asigurare, suma creditului, contribuție personală, plata lunară, durata creditului, programul „Prima casă”.
Prin ce se deosebește creditul imobiliar de alte credite?
Creditul imobiliar se acordă pe un termen îndelungat, chiar și până la 25 de ani. Când dorim să obținem un credit imobiliar trebuie să contribuim cu fonduri proprii la achiziționarea locuinței. Contribuția proprie variază de la 10% până la 30% din valoarea creditului și este necesară pentru ca instituția creditoare să fie sigură că persoana ce se angajează în acest contract, la fel, ar avea ceva de pierdut în cazul neachitării ratelor lunare. Pe lângă contribuția proprie mai este nevoie să dispunem și de un venit stabil, iar rata lunară aferentă creditului să nu depășească o anumită proporție din venitul respectiv (între 50% și 70% din venit). Atenție, încât durata creditului ipotecar este lungă, este important să ne asigurăm că avem siguranța locului de muncă în viitor.
La ce trebuie să fim atenți?
Creditele imobiliare pot fi acordate în moneda națională (MDL) sau pot fi atașate la o monedă străină (USD, EUR). Dobânda anuală efectivă (DAE) la creditele acordate în valută de obicei este mai mică, ceea ce face creditul respectiv aparent mai atrăgător. Totuși, în cazul deprecierii leului, ratele lunare (plățile lunare) ale creditului atașat la moneda străină vor crește, în special în cazul unei deprecieri puternice. De aceea, de regulă se recomandă ca creditul contractat să fie în aceeași monedă în care este și venitul permanent al persoanei.
Creditele ipotecare oferite de instituțiile financiare naționale au rată flotantă. Aceasta înseamnă că pe parcursul timpului rata dobânzii va devia de la rata care a fost stabilită la semnarea contractului. Acest fapt va avea o influență directă și asupra plăților lunare pe care trebuie să le achităm. Spre exemplu, dacă am contractat un credit în valoare de 600 mii lei pentru o perioadă de 20 de ani, creșterea ratelor dobânzii cu un (1) punct procentual ar duce la majorarea plăților lunare cu aproape 400 de lei.
Programul de stat „Prima casă”
După modelul altor țări, în Republica Moldova a fost lansat un program de stat care facilitează accesul la locuințe pentru persoanele tinere. Programul „Prima casă” propune condiții avantajoase legate de creditele bancare, inclusiv în ceea ce privește rata dobânzii. Beneficiar al programului poate fi orice cetățean al țării cu vârsta cuprinsă între 18 și 45 de ani, angajat oficial în câmpul muncii. De asemenea, unele categorii de beneficiari, cum ar fi familiile cu mulți copii sau salariații cu venituri reduse pot obține compensații de la stat pentru acoperirea parțială a plăților lunare.