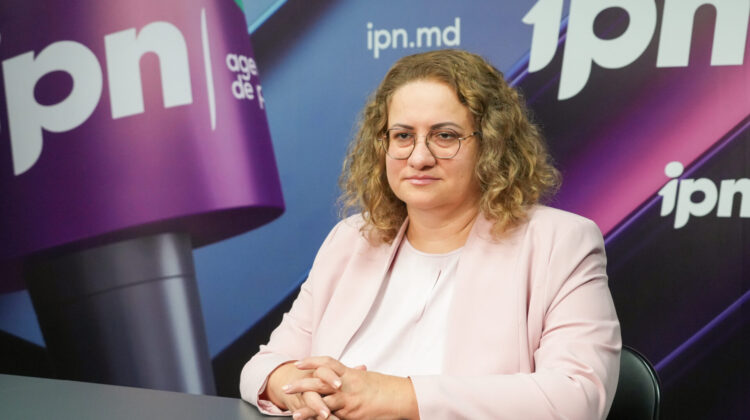



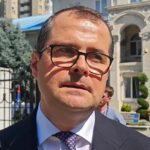
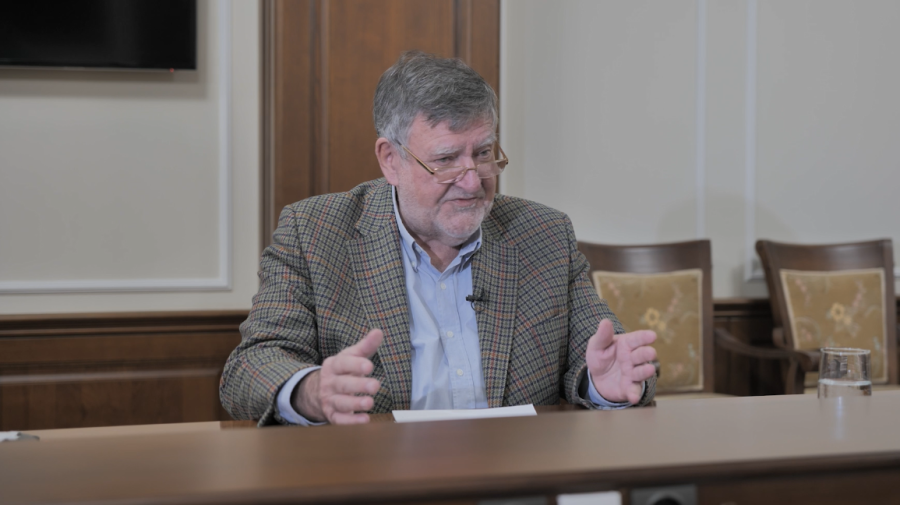
Președintele Consiliului Moldindconbank, Herbert Stepic, unul dintre cei mai notorii experți bancari din Europa Centrală și de Est, s-a aflat în ianuarie la Chișinău și a oferit un interviu pentru Bani.md, în care a vorbit despre perspectivele pieței bancare din Republica Moldova.
Dr. Herbert Stepic este supranumit de presa și comunitatea bancară drept „deschizător de drumuri pentru investitori în regiunea Europei Centrale și de Est” pentru că a fost responsabil pentru extinderea internațională a ceea ce este astăzi Raiffeisen Bank International (RBI). A ocupat funcția de Director General al RBI până în 2013 și a fost promotorul extinderii sale în unul din cele mai grupuri bancare din Europa Centrală și de Est, având în componența sa mai multe bănci şi sucursale în 13 țări din regiune.
Herbert Stepic a fost distins cu numeroase premii, cum ar fi „Înalta Distincție şi Medalia de Aur pentru Servicii aduse Republicii Austria” în 2012, „WU-Manager al anului 2005” de la Universitatea de Economie și Business din Viena, „Trend Manager of the Year 2005”, „European Banker of the Year 2006” și „European Manager of the 2007”. Herbert Stepic a obținut titlul de doctor în științe la Universitatea de Economie și Afaceri din Viena și este Vicepreședinte al Camerei Internaționale de Comerț din Austria.
Domnule Stepic, cum evaluați anul 2022 pentru Republica Moldova ca stat și a sectorului financiar, în special?
Herbert STEPIC: Consider că a fost un an remarcabil atât pentru țară, cât și pentru sectorul bancar. Nu e cazul să vă amintesc despre faptul că am avut COVID, șocuri politice, 24 februarie. Toate acestea, în consecință, desigur că au avut repercusiuni enorme asupra direcției de avansare a țării sub aspect politic și economic. În contextul întrebării dvs., cea mai importantă declarație ține de politica monetară a băncii centrale a țării. Banca Națională a reușit să mențină procesul de finanțare, să controleze riscurile pentru mediul de afaceri și aș spune că a făcut-o mai mult sau mai puțin perfect.
Subiectul principal a fost desigur rata ridicată a inflației, care automat a solicitat măsuri rapide pe care le-a introdus. Măr refer la majorarea normei rezervelor obligatorii din mijloacele atrase în monedă națională până la 40% și până la 45% în valută. Acest lucru a reprezentat o mișcare enormă pentru piață, cu o mulțime de consecințe, desigur.
Măsurile importante care au fost luate au avut drept scop retragerea lichidității de pe piață, din sectorul bancar. Automat, acestea au condus la descreșterea creditării, comparativ cu anii precedenți. Și vorbim aici despre două măsuri – pe de o parte norma rezervelor obligatorii și, pe de altă parte – despre rata suficienței capitalului. Respectiv, prin aceste două măsuri a fost diminuat volumul lichidității, care a avut drept efect succesul în lupta contra inflației, care a început să descrească, începând cu decembrie anul trecut. Măsurile inflaționiste se temperează. Deci, trebuie să accentuez că banca centrală a reacționat rapid și la obiect. Și reacția băncilor a fost, la fel, profesionistă. Acestea au urmat recomandărilor Băncii centrale, au redus activitățile de creditare, au investit în valori mobiliare de stat, astfel spus – au ajutat Guvernul să retragă lichiditatea de pe piață, ceea ce a avut consecințe foarte pozitive pentru sectorul bancar. Au majorat profitul, au majorat esențial activele – cu 10% față de 2021. Pot să spun, deci, că a fost un an foarte pozitiv atât pentru economia țării, în condițiile unui mediu economic foarte dificil, cât și pentru bănci, care au făcut față situației într-un mod profesionist.
Pentru mai multe știri urmărește-ne pe TELEGRAM!
Cum evaluați anul 2022 pentru Moldindconbank? Cu ce performanțe ați finalizat anul?
Herbert STEPIC: Moldindconbank este cu siguranță un lider în ceea ce privește performanțele obținute anul trecut. Sunt multe aspecte prin care pot să demonstrez, ca exemple, această afirmație. În primul rând, aș evidenția creșterea volumului creditelor de consum pentru publicul larg cu 54 de milioane de lei, ceea ce cred că este o majorarea semnificativă. Iar creșterea cotei noastre de piață în acest segment al afacerii a fost de asemenea remarcabilă. Suntem aici numărul 1 pe piață cu 28% pentru anul trecut. Vreau să evidențiez că am ajutat 7 mii de familii ca să-și finanțeze nevoile de achiziție a caselor, adică i-am ajutat să înceapă investițiile care le vor permite să posede propriile locuințe. Suntem prima bancă din Moldova care a emis 1 milion de carduri și suntem în acest moment lider pe piața cardurilor cu peste 37%. Și acest lucru confirmă că suntem o bancă căreia îi pasă de nevoile oamenilor. Am lansat Google Pay, Apple Pay, am introdus solicitarea online a creditelor pentru a simplifica accesul la finanțări pentru nevoile solicitanților. Și, revenind la carduri, am lansat Instant card, care permite clienților să solicite și să primească mai ușor și rapid cardurile. Sunt multe lucruri pe care le-am realizat, ceea ce a permis, în final, să obținem cel mai bun rezultat de până acum – peste 900 de milioane de lei profit. În același timp, am îmbunătățit considerabil situația ce ține de creditele neperformante – e un rezultat foarte solid. Așa că avem o bancă foarte sigură, am majorat considerabil rata activelor, suntem supra-capitalizați, avem o rată cost/venit foarte atractivă, cu o atenție sporită pe eficiența costurilor, de peste 40%, ceva remarcabil, deoarece referința pentru raportul cost/venit este de aproximativ 50% sau puțin sub 50%. Așa că, în general, rata ridicată de capitalizare, rata mică de pierderi, lichiditate sporită înseamnă o bancă foarte solidă, pregătită pentru eventuale șocuri de pe piață și nevoi ale clienților.
Cum a reușit Moldindconbank să obțină rezultate pozitive la sfârșit de an?
Herbert STEPIC: Politica băncii, de a fi alături de clienți, foarte mult orientată spre calitatea serviciilor, de a urmări permanent care sunt nevoile clienților, reacția la acestea prin crearea și lansarea produselor, ajutarea clienților în activitățile lor cotidiene corporative, a modului în care ei își desfășoară operațiunile de import/export, investiții locale – iată ce ne reprezintă. Apropo, sectorul bancar anul trecut a crescut cu aproximativ 300 de oameni. Vorbim despre un număr de 8.500 de angajați din industria bancară. E o cifră substanțială pentru o piață relativ mică. Ceea ce vreau să spun pentru noi – angajați, comitetul de conducere, consiliul și acționari – nu renunțați, continuați să acordați atenție intereselor clienților. Vreau să vă mulțumesc tuturor, vreau să mulțumesc fiecărui angajat, pentru că succesul nostru este rezultatul muncii fiecăruia dintre ei. Sunt fericit că pot să exprim mulțumirile mele întregii echipe a Moldindconbank. Vă mulțumesc mult!
Cum vedeți evoluția anului 2023 pentru Bancă? Ce așteptări aveți?
Herbert STEPIC: Vedem un mediu economic global relativ incert, nu înseamnă rău, dar incert. Iar în caz de incertitudine, de regulă este dificil de a face estimări pentru politicile tale. Așa că și Moldindconbank trebuie să-și ajusteze politicile pe baza unor ipoteze, estimări. În general credem că piața se va îmbunătăți ușor, avem o viziune pozitivă asupra evoluțiilor viitoare. Am menționat anterior anumite indicii cu referință la evoluția inflației. Cum văd evoluția? Vreau să spun, în primul rând, că 2023 este un an al schimbării. Prima și cea mai importantă sarcină pentru noi toți o văd – trebuie să construim pentru viitor. Spun deschis că uneori am senzația că unii membri ai echipei văd acea transformare, care e în desfășurare de un an și jumătate, mai mult ca o transformare legată de IT. Nu! Este un proces pentru întreaga bancă. Dacă mă întrebați ce este cel mai important pentru acest an – profitul sau dezvoltarea băncii pentru viitor, atunci e dezvoltarea pentru viitor. Cu cât mai devreme o facem, cu cât mai bine o facem, cu atât mai bine ne vom poziționa pe viitor. Sectorul bancar din Moldova este o piață foarte concentrată. Patru cele mai mari bănci dețin împreună o pondere de peste 80 la sută din piață. Acest lucru înseamnă o concurență acerbă. Ca urmare, în special când vedeți mișcările și evoluțiile care se produc în bankingul internațional, acestea țin de mobile banking, internet banking, telefon banking, banking orientat sistemic. Iar aici încă mai avem de făcut un salt calitativ și acest salt calitativ trebuie să îl facem în 2023. În concluzie, vreau să spun că, dezvoltând banca, dezvoltăm viitorul.