BNM vrea să sperie cu dobânzi mari, dar moldovenii râd și iau credite, iar Guvernul e sufocat de dobânzi

28 Mart. 2025, 16:14
 // Categoria: Bănci şi Finanţe // Autor:  Ursu Victor
28 Mart. 2025, 16:14 // Bănci şi Finanţe //  Ursu Victor

Ultima înăsprire a politicii monetare de către Banca Națională a Moldovei (BNM) a lovit cel mai puternic în buzunarul Guvernului, care a fost nevoit să se împrumute la costuri mai ridicate. În schimb, impactul asupra populației a fost mult mai temperat: creditele de consum au continuat să fie accesate fără dificultăți, iar creditele ipotecare s-au ieftinit ușor, în pofida unei ușoare scăderi de volum determinată de prețurile ridicate la apartamente.

„Cred că faza critică a crizei a fost trecută. Revenim la normalitate. Asta înseamnă accelerarea tuturor proceselor de creditare”, a declarat economistul Veaceslav Ioniță în cadrul emisiunii săptămânale „Analize economice cu Veaceslav Ioniță”, difuzată vineri, 28 martie.

Expertul a trecut în revistă principalele decizii și efecte ale BNM în contextul inflației fluctuante: dacă în decembrie 2023 inflația anuală era de 4,2%, în ianuarie 2025 a urcat la 9,1%, iar în februarie s-a temperat la 8,6%. Această accelerare a determinat BNM să majoreze rata de bază la 6,5% în primele luni din 2025, o creștere cu 80,6% față de nivelul din decembrie 2024.

„BNM a acționat pentru a calma valurile inflaționiste, dar a fost ajutată și de sprijinul european, inclus în tarifele la căldură și energie. Dacă situația rămâne stabilă, rata de bază ar putea scădea în două-trei luni”, a afirmat Ioniță.

Depozitele s-au scumpit, moldovenii au început să economisească
Potrivit economistului, politica BNM a reușit să stimuleze economisirea: dobânzile la depozite în lei pentru persoanele fizice au crescut semnificativ, iar volumul total al depozitelor noi a atins 3,5 miliarde lei doar în februarie 2025 – un record pentru început de an.

„Chiar avem în ultimele trei luni o activizare a moldovenilor de a face depozite. Politica BNM a funcționat în această privință”, susține Ioniță. Totuși, înclinația spre economii rămâne slabă comparativ cu nivelul creditării: economiile nete sunt de circa 41,8 miliarde lei.

Analiza arată că dobânda medie la creditele de consum în lei s-a menținut relativ constantă, la 10,6% în februarie 2025, în scădere față de vârful de 16,4% din 2023. În ciuda înăspririi politicii monetare, cererea pentru credite de consum a crescut: în februarie 2025 s-au acordat 221 mii de credite, în creștere față de 208 mii în trimestrul IV din 2024.

Valoarea creditelor noi de consum în primele două luni din 2025 a fost de 3,5 miliarde lei, iar ponderea acestora în PIB a ajuns la un maxim istoric de 4,7%. „Asupra creditelor de consum înăsprirea BNM nu a influențat”, conchide Ioniță.

Creditele ipotecare: mai ieftine, dar mai puține
Rata medie a dobânzii pentru creditele ipotecare a crescut ușor, de la 6,9% în decembrie 2024 la 7% în februarie 2025, însă rămâne mult sub valorile din 2022 (12,8%). Volumul total al creditelor ipotecare acordate în februarie 2025 a fost de 9,2 miliarde lei, iar numărul lor a ajuns la 8 mii în primele două luni.

„Avem o încetinire nesemnificativă a creditării din cauza creșterii prețurilor la imobile. Dobânzile nu sunt factorul principal în scăderea volumului”, explică expertul.

Deși BNM a înăsprit politica monetară pentru a controla inflația și a încuraja economisirea, efectele asupra creditării populației au fost minore. Creditele de consum rămân populare, iar cele ipotecare sunt influențate mai mult de prețurile din sectorul imobiliar decât de costul banilor. În schimb, Guvernul este cel care resimte cel mai acut costurile majorării dobânzilor.

„Dacă stabilitatea se menține, putem spera la o relaxare monetară în lunile următoare”, a conchis Veaceslav Ioniță.

Pentru mai multe știri urmărește-ne pe TELEGRAM!

01 Oct. 2026, 14:43
 // Categoria: Actual // Autor:  Ursu Victor
01 Oct. 2026, 14:43 // Actual //  Ursu Victor

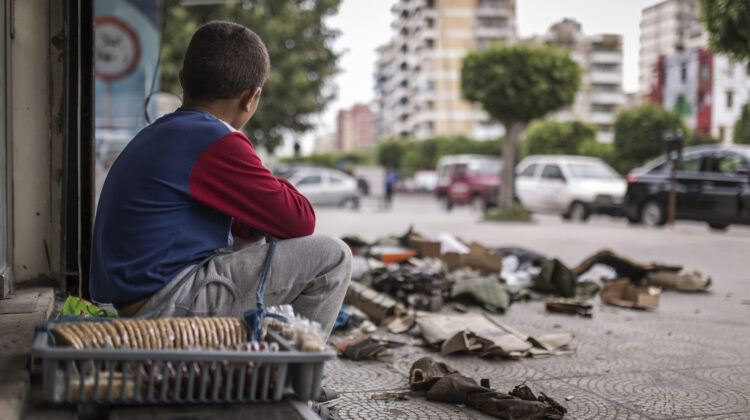
Aproape jumătate dintre copiii de la sate din Republica Moldova trăiesc în sărăcie, iar șase din zece sunt afectați de sărăcie multidimensională, arată un raport al Biroului Național de Statistică cu provore la bunăstarea gospodăriilor cu copii în anul 2025. Diferența dintre mediul rural și cel urban rămâne mare, iar riscul de sărăcie crește în familiile cu trei sau mai mulți copii.

Potrivit BNS, rata sărăciei absolute în rândul copiilor a fost de 31,4% în 2025, ușor peste media de 31,1% înregistrată pentru întreaga populație. Și mai gravă este situația în mediul rural, unde 43,5% dintre copii trăiesc în sărăcie, față de numai 18,9% în orașe. Sărăcia extremă afectează 22,7% dintre copiii de la sate și 8,7% dintre cei din mediul urban.

Diferența devine și mai mare atunci când sărăcia este analizată nu doar prin prisma banilor, ci și a condițiilor de trai. Incidența sărăciei multidimensionale ajunge la 59,1% în cazul copiilor din mediul rural, comparativ cu doar 11,5% în orașe. Indicele sărăciei multidimensionale este de circa cinci ori mai mare la sate decât în mediul urban.

Printre cele mai răspândite probleme identificate de statisticieni se numără lipsa canalizării, încălzirea cu lemn sau cărbune și lipsa asigurării medicale. Astfel, 32,7% dintre copii sunt săraci multidimensional și locuiesc în gospodării care nu sunt conectate la sistemul public de canalizare, 31,5% trăiesc în gospodării care folosesc combustibili poluanți pentru încălzire, iar în cazul a 31% cel puțin un membru al gospodăriei nu are asigurare medicală.

Numărul copiilor din familie influențează riscul de sărăcie. În gospodăriile cu un singur copil, rata sărăciei absolute este de 24,6%, în timp ce în familiile cu trei sau mai mulți copii aceasta urcă la 41,4%. Și sărăcia multidimensională aproape se dublează: 27,5% pentru copiii din familiile cu un copil și 47,8% pentru cei din familiile cu cel puțin trei copii.

Raportul scoate în evidență și decalajul veniturilor. În 2025, venitul disponibil mediu al gospodăriilor cu copii a fost de aproximativ 4871 de lei lunar pentru o persoană, comparativ cu 6716 lei în gospodăriile fără copii. În mediul rural, veniturile gospodăriilor cu copii sunt cu 45,4% mai mici decât cele ale familiilor din orașe. În familiile cu un singur copil venitul mediu lunar pe persoană este de circa 5751 lei, în timp ce în gospodăriile cu trei și mai mulți copii scade la aproximativ 3423 lei.

Statutul ocupațional al părinților contează la fel de mult. Cea mai redusă rată a sărăciei, de 19,5%, este înregistrată în cazul copiilor cu ambii părinți salariați. Dacă doar un părinte este salariat, rata urcă la 31,2%, iar în familiile în care cel puțin un părinte lucrează pe cont propriu ajunge la 40,8%.

Un rezultat interesant este și migrația. Aproximativ 10,6% dintre copii au cel puțin un părinte plecat peste hotare, iar rata sărăciei în cazul acestora este de 27,8%, cu 4,1 puncte procentuale mai mică decât în familiile în care ambii părinți sunt prezenți în gospodărie.

Prestațiile sociale reduc  sărăcia infantilă. BNS estimează că, în lipsa indemnizațiilor pentru copii, rata sărăciei ar crește de la 31,4% la 36,3%. Indemnizațiile pentru copii împreună cu ajutorul social reduc rata sărăciei cu 5,8 puncte procentuale.

În total, 35,8% dintre copiii din Republica Moldova sunt considerați săraci multidimensional, iar 18,9% se confruntă simultan atât cu sărăcie monetară, cât și cu sărăcie multidimensională. Practic, mai puțin de 52% dintre copii nu se regăsesc în niciuna dintre cele două forme de sărăcie.