

Liderul mondial în soluții de scoring a emis o licență biroului kazah pentru a oferi punctaj FICO în Republica Moldova.
Acțiunea a fost realiză împreună cu biroul de credit Infodebit (Moldova). A fostun proiect internațional de notare FICO în Republica Moldova.
Acum, băncile, organizațiile de microfinanțare, operatorii de telecomunicații și alți creditori din Moldova au posibilitatea de a utiliza, de asemenea, scorurile FICO pentru procesele de luare a deciziilor în acordarea de împrumuturi, monitorizarea portofoliului, lansarea de împrumuturi rapide și produse noi. Proiectul este confirmat de Agenția locală pentru protecția datelor din Moldova și respectă standardele GDPR (Regulamentul general pentru protecția datelor).
Ruslan Omarov, CEO PKB, declară: „Astăzi suntem principalul furnizor de sisteme de notare în Kazahstan. Ne dezvoltăm propria noastră expertiză, precum și folosim cele mai bune practici ale liderilor mondiali. Cu ajutorul deciziilor biroului, împreună cu utilizarea propriilor carduri, calitatea procesului decizional și eficiența instituțiilor de credit sunt sporite de mai multe ori. Începând din acest an, împreună cu partenerii noștri, oferim și proiecte de infrastructură pentru îmbunătățirea calității împrumuturilor și în alte țări ”.
Ca o reamintire, PKB este furnizor oficial FICO din 2014 și este autorizat să distribuie și să vândă scoruri FICO, inclusiv în țări precum Kazahstan, Kârgâzstan, Belarus și Moldova. Experiența PCB-ului din Kazahstan în domeniul analizei predictive, utilizarea instrumentelor de învățare automată și abordările moderne permit extinderea limitelor consultării mult dincolo de țară.
FICO este un lider recunoscut la nivel internațional în soluțiile de scoring. Astăzi, aproape toate deciziile din Statele Unite sunt luate cu participarea scorului FICO.
FICO este un rating de credit personal, fără de care în multe țări procesul de furnizare a apartamentelor de închiriere, a mașinilor și a altor servicii este deja de neconceput. FICO lucrează cu multe birouri de credit din întreaga lume, inclusiv Statele Unite, Turcia, Regiunea Europeană, Rusia, Israel, Orientul Mijlociu, Asia de Sud-Est și alte regiuni.
Implementarea scorului FICO în Republica Moldova a fost realizată de Primul Birou de Credit în cooperare cu Biroul de Credit Infodebit. Lansarea unui astfel de produs de marcă precum FICO în Moldova va face posibilă lansarea rapidă și eficientă a unor noi oferte de împrumut, procese digitale și dezvoltarea creditelor și a gestionării riscurilor în general.
Ce este scorul FICO?
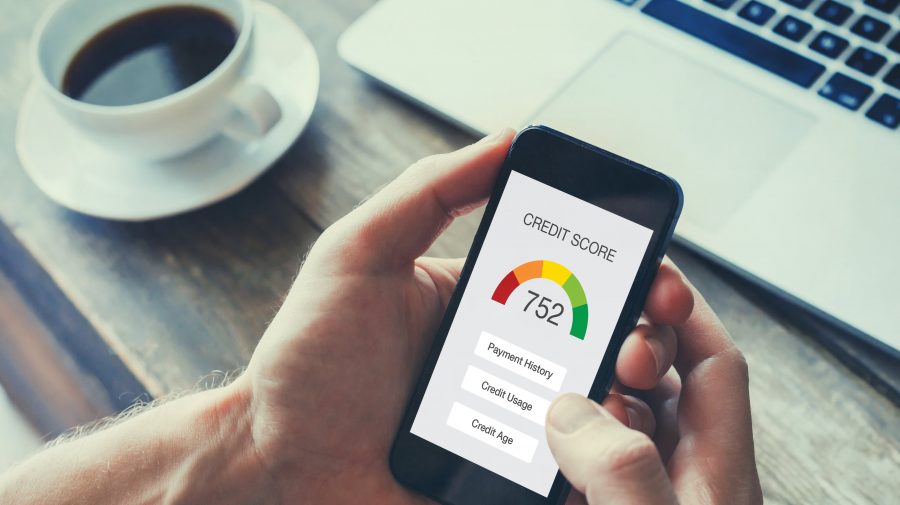
Scorul FICO este un număr format din trei cifre, care este foarte important în acordarea de credite. În funcție de el, îți poate fi acceptată sau refuzată o cerere de împrumut, sau îți pot fi modificate, favorabil sau nu, condițiile contractuale.
Acest indice se calculează în funcție de mai mulți parametri, cei mai importanți fiind achitarea la timp a ratelor, numărul creditelor în derulare și tipul acestora.
Scorul FICO este un acronim ce provine de la termenii Fair Isaac COrporation.
Acest instrument reprezintă o modalitate standardizată prin care birourile de credit din lumea întreagă pot stabili, într-o manieră obiectivă, gradul de risc al unui potențial client ce solicită un credit către o instituție financiară.
Altfel spus, acest scor biroul de credit poate fi privit ca un indicator de risc pentru credite, dinamic, ce ia în calcul o mulțime de variabile atunci când stabilește scoringul unui individ.
Fiecărui potențial client îi atribuie un număr cuprins între 300 și 850, arătând probabilitatea ca respectiva persoană să își plătească, sau nu, împrumutul solicitat.
Cum se calculează scorul FICO?
Acest instrument a fost gândit imediat după Criza Financiară din 2007 și a început să fie implementat în anul 2009, metoda de calcul fiind agreată și, deja, folosită inclusiv de către Biroul Istoriilor de Credit din țara noastră.
Calculat după o metodologie standardizată la nivel internațional, scorul FICO este determinat pe baza istoricului comportamentului de plată al fiecărui individ în parte.
Ce parametrii sunt luați în calcul?
În stabilirea scoring-ului personal, se iau în calcul mai mulți parametrii.
Dintre ei, istoricul de plată este foarte important și vine cu ponderea cea mai mare. Astfel, cu cât clientul în cauză a înregistrat întârzieri mai mari, cu atât scorul său va avea de suferit și va scădea.
Cu toate acestea, el se poate redresa odată cu plata la timp a ratelor rămase și cu respectarea graficului de rambursare.
Tot la capitolul istoric de plată vor fi trecute în revistă și sumele restante, iar cu cât acestea sunt mai mari, cu atât și scoring-ul va scădea.
Comportamentul persoanelor ce au credite în derulare este și el foarte important. Tipul împrumuturilor, soldurile pe care le avem, toate aceste aspecte influențează, într-un mod sau altul, scorul individual.
Pe lângă acești parametrii principali mai sunt și alții, secundari, a căror importanță este mai mică, dar care se vor face simțiți în calculul final.
În continuare, iată care sunt ei și care este ponderea fiecăruia în parte.
Ponderea parametrilor în formula de calcul
- Istoricul de plată, cu un procent de 35 % din rezultatul final.
Cuprinde: Promptitudinea în achitarea ratelor. Dacă au fost înregistrate întârzieri în respectarea graficului de rambursare, cu câte zile s-a întârziat plata. Ce sume au fost restante, pentru ce perioadă și numărul întârzierilor plăților. Numărul creditelor achitate în totalitate pe care le-a avut persoana în cauză. - Credite în derulare, cu o pondere de 30 %, cu următoarele informații: De ce tip este împrumutul. Care a fost suma creditată și care este soldul în prezent. Numărul creditelor active și al refinanțărilor
- Durata istoricului, 15 % și ține cont de cât a trecut de când a fost luat primul credit
Credite noi, 10 %, unde contează: Câte credite au fost deschise recent și cât timp a trecut de când a fost accesat un nou împrumut. De ce tip sunt creditele nou accesate. - Tipul de împrumut utilizat, cu o pondere de 10 %, ia în considerare tipurile tuturor creditelor pentru care clientul a aplicat în trecut.
- Totodată, mai există un aspect care influențează destul de mult valoarea acestui scor FICO, cu toate că nu se regăsește efectiv ca un procent în formula de calcul: numărul de interogări ce au fost făcute în nume personal către Biroul de Credit. Așadar, cu cât faci o nouă solicitare de credit ce necesită verificarea scoring-ului, cu atât acesta va scădea. Altfel spus, multiplele interogări a situației personale la Biroul de Credit vor duce la scăderea scorului FICO.
Cum influențează FICO score acordarea creditelor
Nu de puține ori s-a întâmplat ca potențiali clienți ai instituțiilor financiare, care la o primă vedere păreau perfect eligibili pentru obținerea unui împrumut, să nu poată obține creditul dorit.
Chiar dacă aceștia nu figurau cu întârzieri în plata ratelor sau ca rău-platnici la Biroul de Credit, au fost refuzați din cauză că aveau un scor FICO prea mic.
Așa cum a fost specificat și puțin mai sus, folosindu-se de sistemul Fair Isaac Corporation, Biroul de Credit îi atribuie un anumit scoring fiecărui individ, cuprins între 300 și 850.
Pe baza lui, instituțiile financiare stabilesc IQ-ul monetar al solicitantului.
Cu alte cuvinte, chiar dacă la o primă vedere ai putea crede că ești eligibil pentru un credit – ai venitul suficient de mare și nu ai avut vreodată vreun împrumut, deci nu ai cum să fi înregistrat restanțe – lipsa unui istoric FICO va fi considerat un punct negativ.
Așadar, lipsa unui istoric de creditare, de orice fel ar fi acesta, poate duce automat la refuzarea anumitor împrumuturi ceva mai mari, cum ar fi cele ipotecare.
Din fericire, unele IFN-uri de la noi din țară pot oferi credite fără verificarea istoricului la Biroul de Credit. Mai multe detalii aici.
Câteva sfaturi utile
Dacă nu vrei să te trezești în situația în care să ai nevoie de un împrumut, pentru care să nu poți aplica din cauza lipsei unui istoric de creditare te sfătuim să aplici următoarele tactici:
- Accesează un credit fără dobândă, care vine cu costuri 0 și achită-l la timp, astfel încât să înceapă să ți se calculeze un scor FICO
- Fă-ți un card de cumpărături, achiziționează produse prin intermediul lui și achită-ți la timp datoriile
- Cu ajutorul instrumentelor financiare amintite, nu doar că îți vei crea un istoric, dar vei dezvolta și un comportament de creditare adecvat, ce te va ajuta în stabilirea unui scor favorabil.
Pentru ambele situații, este foarte important să nu uiți să rambursezi sumele împrumutate în perioada stabilită contractual!
În caz contrar, strategiile prezentate vor avea fix efectul advers – vor duce la scăderea scoringului.